Wat betekenen de rentemarkten voor u als belegger?
Net voor ik aan dit essay begon, kwamen de laatste inflatiecijfers voor de eurozone binnen, van de Europese Centrale Bank (ECB). De inflatie kwam uit op 3,3% volgens de eerste raming, later bijgesteld naar 3,2% bij de definitieve cijfers. Volgens Olaf Storbeck in de Financial Times was augustus daarmee de zesde maand op rij waarin de inflatie in het 21-landenblok boven de middellangetermijndoelstelling van de ECB van 2% uitkwam. De oorzaak is intussen wel duidelijk: energie-inflatie sprong van 10,3% in juli naar 14,3% in augustus, de snelste stijging sinds begin 2023, tijdens de Europese energiecrisis na de volledige Russische invasie van Oekraïne.
Wie de renteverwachtingen volgde, wist wat er zat aan te komen. En intussen is het ook effectief gebeurd: op 10 september verhoogde de ECB haar belangrijkste rentetarieven met 25 basispunten. De herfinancieringsrente staat nu op 2,65%, de depositorente op 2,50%.
Blijven we bij rentes, dan valt er nog meer op. Obligatierendementen breken records overal. In het Verenigd Koninkrijk staat het tienjaarsrendement op het hoogste niveau sinds 2008, het dertigjaarsrendement zelfs op het hoogste sinds 1998. In Japan raakte het tienjaarsrendement begin september de kaap van 3%, voor het eerst sinds 1996. En de Verenigde Staten overschreden intussen de grens van 40.000 miljard dollar aan overheidsschuld, met een steeds steilere rentecurve als gevolg.
Wat betekent dit alles nu voor ons als belegger?
Om daar wat duidelijkheid in te scheppen, loont het de moeite om wekelijks de sectie “Climate” in de Views te bekijken. Onderstaande screenshot komt van vorige week:
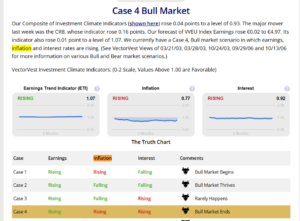
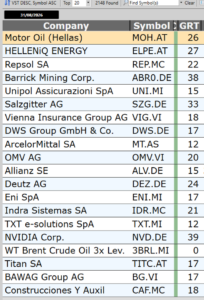
Zoals u ziet, bevinden we ons in een Case 4 Bull Market-scenario. De winsten stijgen, en dat zien we terug in tal van bedrijfsresultaten. Het valt vooral op bij de best gerangschikte VST-aandelen binnen VectorVest Europe, waarvan er heel wat een winstgroei optekenen in de dubbele cijfers. (Eén aandeel toont een groei van nul, maar dat is een ETF, die heeft nu eenmaal geen winst om te laten groeien, en dus ook niets om te meten.)
Zoals gezegd stijgt de inflatie, en op dit moment ligt het voor de hand dat de rentes verder zullen stijgen.
In de eurozone is prijsstabiliteit de kerntaak van de ECB. Wanneer de inflatie te ver boven de doelstelling uitstijgt, is een renteverhoging een van de instrumenten die beleidsmakers ter beschikking staan. Hogere rentes maken lenen duurder, voor gezinnen zowel als voor bedrijven, en kunnen zo de vraag in de economie afremmen.
Dat betekent overigens niet dat u nu meteen iets moet ondernemen. Voor dagelijkse en wekelijkse inzichten in wat de markt aangeeft, blijft Market Timing het aangewezen instrument. Maar de sectie Market Climate in de Views werpt daarnaast een interessant licht op de situatie, zeker als het over inflatie gaat.