Wij herinneren ons nog goed hoe beleggers reageerden toen Griekse aandelen in de VST-rankings begonnen te stijgen, midden in de Griekse schuldencrisis. Er werden wenkbrauwen gefronst en men vroeg zich af waarom die aandelen er eigenlijk bij zaten. Daarom viel het ons op toen Bloomberg onlangs meldde dat de Griekse banken terug zijn in de STOXX Europe 600.
De kop luidt dat National Bank of Greece (ETE.AT), Eurobank SA (EUROB.AT), Piraeus Bank (TPEIT.AT) en Alpha Bank (ALPHA.AT) opnieuw in de STOXX Europe 600 zitten. Maar het echte beleggingsverhaal zit niet in de indexwijziging zelf. Het zit in de waardering.
Bloomberg schrijft het zo: “Griekse banken behoren nog steeds tot de goedkoopste kredietverstrekkers van Europa. Hun gemiddelde koers-boekwaarde van 1,3 ligt meer dan 20% onder die van hun Italiaanse collega’s en bijna 30% onder die van de Spaanse banken.” En verder: “De Griekse banken deden dit jaar ook beter dan de meeste Europese concurrenten, met een winst van meer dan 30% voor alle vier de grootste spelers.” Een Griekse tragedie? Niet meer!
Als de banken, en de Griekse markt in het algemeen, nog vooral gezien werden als kwetsbare herstelverhalen na de crisis, dan zouden lagere waarderingen logisch zijn. Maar als de schoonmaak echt is gelukt, als de winstgevendheid duurzamer is en als de terugkeer van Griekenland naar de status van ontwikkelde markt echt verandert hoe internationale beleggers erin kunnen beleggen, dan wordt die oude korting een stuk twijfelachtiger.
De vraag is dus: worden Griekse banken nog geprijsd voor wat ze waren, of voor wat ze zijn geworden?
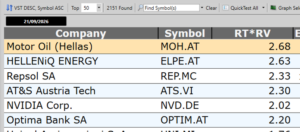
Eerst keek ik naar de best scorende VST-aandelen in de Stock Viewer. Van de top 6 zijn er drie Grieks, op 21 september 2026.
Daarna voerde ik de tickersymbolen van de banken in bij Find Symbol(s) in de Stock Viewer, om hun Value-, Safety- en Timing-kenmerken te vergelijken, samen met de verschillen in hun winstgroeiprofielen. VectorVest maakt het heel eenvoudig om te zien welke bedrijven momenteel de sterkste combinatie van fundamentals en technische signalen bieden. Bovendien liggen hun P/E-ratio’s allemaal onder 10 en op een vergelijkbaar niveau.
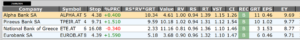
Vergelijk ik de Griekse banken echter met hun Europese collega’s in de bankensector, dan sluit het bredere plaatje aan bij het artikel van Bloomberg.

De vier Griekse banken tonen op dit moment sterke winstgroeiprofielen, terwijl ze nog steeds tegen relatief bescheiden waarderingen verhandeld worden in vergelijking met heel wat Europese concurrenten. Hun Relative Value (RV) en Relative Safety (RS) zijn wel niet per se de sterkste van de groep. Waar ze wel uitspringen, is Relative Timing (RT). Die RT trekt stevig door en toont dat deze sector, in de bakermat van de democratie en de filosofie, de aandacht van de markt heeft getrokken.